
Saber como comprar um apartamento pelo Minha Casa Minha Vida é o primeiro passo para quem trabalha com carteira assinada ou atua no serviço público e já se cansou de pagar aluguel. O programa habitacional do Governo Federal reduz os juros do financiamento e organiza o atendimento por faixas de renda, o que facilita o planejamento de cada família.
Neste guia, você entende as regras atuais, a documentação exigida e como dar o primeiro passo rumo ao seu apartamento, inclusive para quem considera um imóvel de até 350 mil reais na Faixa 3.
Quem pode participar do programa habitacional atualmente
Para participar do Minha Casa Minha Vida, o interessado precisa ser brasileiro ou ter visto permanente no país, ter mais de 18 anos e não ser proprietário de outro imóvel residencial em seu nome.
Essas exigências valem tanto para quem compra sozinho quanto para quem decide juntar renda com outra pessoa. A renda familiar também precisa se enquadrar em uma das faixas do programa e o imóvel escolhido deve ser destinado à moradia.
Se você se identificou com essas condições, o próximo passo é entender em qual faixa sua renda se encaixa, já que isso define juros, subsídio e o valor máximo do imóvel.
Entenda as faixas de renda do Minha Casa Minha Vida
O Minha Casa Minha Vida divide os participantes em quatro grupos de renda, cada um com juros, subsídio e teto de imóvel próprios. A faixa de renda determina o valor do subsídio e o percentual de juros aplicado ao financiamento, portanto conhecer seu enquadramento é o primeiro passo da jornada.
De forma geral, a Faixa 1 atende famílias com renda mensal de até 3.200 reais, a Faixa 2 contempla rendimentos entre 3.200,01 e 5.000 reais, a Faixa 3 alcança famílias com renda entre 5.000,01 e 9.600 reais e a Faixa 4 chega a famílias com renda de até 13 mil reais. Esses valores podem variar conforme atualizações do programa, por isso vale conferir as regras vigentes de taxa de juros do Minha Casa Minha Vida antes de simular o financiamento.
| Faixa | Renda familiar mensal | Valor máximo do imóvel | Principal característica |
|---|---|---|---|
| Faixa 1 | até R$ 3.200,00 | até R$ 275 mil (varia por região) | juros mais baixos e subsídios elevados |
| Faixa 2 | de R$ 3.200,01 a R$ 5.000,00 | até R$ 275 mil (varia por região) | permite subsídio de até R$ 55 mil |
| Faixa 3 | de R$ 5.000,01 a R$ 9.600,00 | até R$ 400 mil | teto do imóvel subiu de R$ 350 mil para R$ 400 mil |
| Faixa 4 | de R$ 9.600,01 a R$ 13.000,00 | até R$ 600 mil | voltada à classe média, com teto ampliado para R$ 600 mil |
Foco na Faixa 3: oportunidades para famílias com renda até R$ 9.600
A Faixa 3 do Minha Casa Minha Vida atende famílias com renda mensal entre 5.000,01 e 9.600 reais, público que ganhou mais espaço com as atualizações recentes do programa. Essa faixa não conta com subsídio direto do governo, mas oferece juros mais baixos do que o financiamento tradicional.
Na prática, isso significa parcelas menores ao longo dos anos, o que ajuda famílias CLT e servidores públicos a planejar o orçamento sem comprometer outras despesas. Antes de fechar negócio, vale fazer uma simulação de financiamento imobiliário para comparar parcela e prazo.
Vantagens de financiar um apartamento de 350 mil
O teto de valor do imóvel na Faixa 3 subiu de 350 mil para 400 mil reais em todo o território nacional. Essa mudança significa que um apartamento de 350 mil reais segue dentro do limite do programa, inclusive com uma folga maior no orçamento familiar.
Ou seja, é possível financiar um apartamento de 350 mil dentro das regras do Minha Casa Minha Vida, com acabamento de qualidade e área de lazer completa, sem abrir mão das condições facilitadas de financiamento.
Documentação necessária para financiar um apartamento pelo Minha Casa Minha Vida
Antes de assinar o contrato, o banco solicita documentos para analisar o crédito. Para trabalhadores com carteira assinada, é preciso apresentar documento de identidade, CPF, comprovante de residência, carteira de trabalho e os três últimos contracheques.
Já para autônomos, a documentação inclui a Declaração de Imposto de Renda e extratos bancários dos últimos meses, que comprovam a regularidade da renda. Essa comprovação é essencial porque o banco avalia a capacidade de pagamento antes de liberar o financiamento.
Passo a passo para tirar um apartamento pelo Minha Casa Minha Vida
O primeiro passo é descobrir em qual faixa de renda sua família se enquadra, pois isso define o subsídio e as condições de juros disponíveis. Em seguida, vem a escolha do imóvel, que precisa estar dentro do teto de valor da faixa correspondente.
Depois de escolher o apartamento, o próximo passo é reunir a documentação e dar entrada no financiamento junto à Caixa Econômica Federal. O banco analisa o crédito, verifica o nome nos órgãos de proteção e, se aprovado, agenda a assinatura do contrato de compra.
Também é possível seguir sozinho nessa etapa, desde que a renda individual se enquadre na faixa escolhida, como explicamos em outro conteúdo sobre comprar sozinho pelo programa.
Para entender a fundo as regras da Faixa 3 e da Faixa 4, baixe gratuitamente o e-book sobre a Faixa 3 e a Faixa 4 do Minha Casa Minha Vida e tire suas dúvidas antes de procurar o banco.
Como fazer para comprar um apartamento Minha Casa Minha Vida com FGTS
O Fundo de Garantia do Tempo de Serviço (FGTS) é um aliado importante de quem financia pelo Minha Casa Minha Vida. Esse valor pode ser usado para reforçar a entrada do imóvel, reduzindo o montante financiado e, por consequência, o valor das parcelas mensais.
Além disso, o saldo do FGTS também serve para amortizar o saldo devedor ao longo do contrato, o que diminui os juros pagos no total. Para usar o fundo, é preciso ter pelo menos três anos de trabalho sob esse regime, mesmo que em empregos diferentes.
Leia mais: Posso usar o FGTS para financiar um apartamento? Veja as regras atualizadas
Diferenciais de escolher um empreendimento Ún1ca no Nordeste
A Ún1ca desenvolve empreendimentos pensados para caber no orçamento de quem trabalha e planeja cada gasto com cuidado. Em Fortaleza, o Ún1ca Benfica fica perto do Shopping Benfica, de escolas e universidades, com fácil acesso a ônibus e metrô, além de opções de apartamentos térreo com garden privativo.
Já em Recife, o Ún1ca Wave Boa Viagem e o Estilo Boa Viagem ficam próximos ao Shopping Recife, ao aeroporto e a diversos parques, em uma das regiões mais desejadas da cidade. O Estilo Boa Viagem, resultado de parceria com a Direcional Engenharia, oferece apartamentos de dois e três quartos com suíte e varanda.
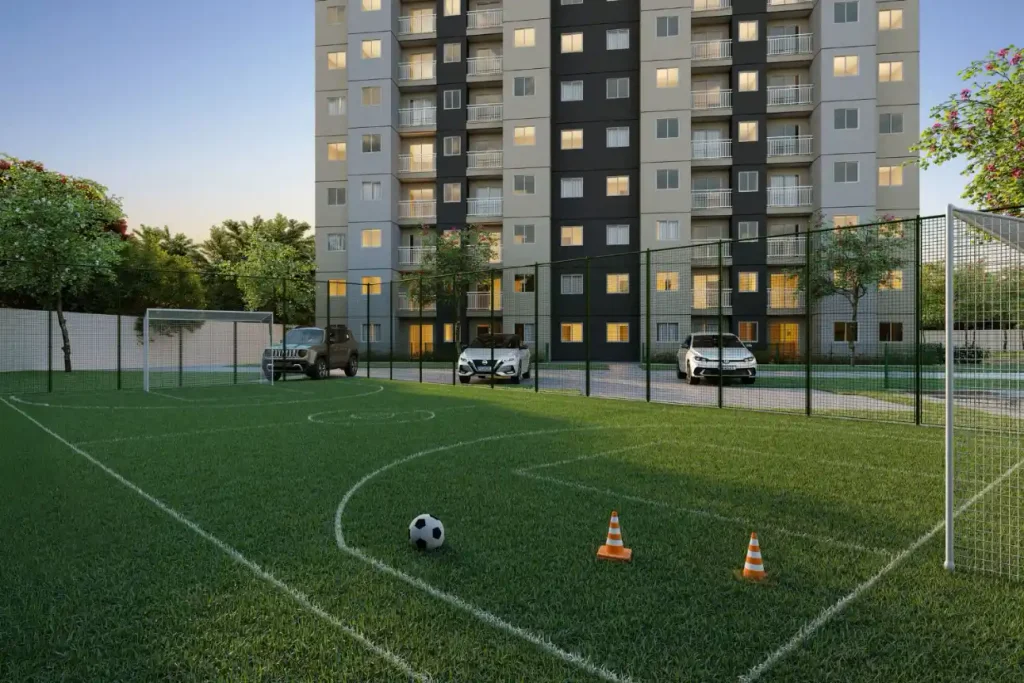
Em Goiânia, o Ún1ca Veredas Villa Park fica perto do Shopping Cidade Verde, de escolas, supermercados e farmácias, com opções de apartamentos com ou sem garden. Todos os empreendimentos contam com portaria com acesso social e de serviço, salão de festas, academia e área de lazer completa, pensados para o dia a dia de quem precisa de praticidade, sem taxas de condomínio fora da realidade.
Por que o planejamento financeiro é a chave para a aprovação
Antes de assinar qualquer contrato, vale colocar as contas na ponta do lápis. Avalie se a parcela do financiamento cabe no orçamento mensal sem apertar outras despesas, como alimentação, transporte e educação dos filhos.
Manter o nome limpo e as contas em dia também pesa na análise de crédito do banco. Pequenos ajustes, como guardar uma reserva mensal, ajudam a comprovar organização financeira à família. Se precisar de uma mãozinha para organizar as finanças antes da compra, confira dicas de como juntar dinheiro para o primeiro apartamento.
Comece agora a planejar sua mudança para o novo lar
Como você viu, comprar um apartamento pelo Minha Casa Minha Vida fica mais simples quando você conhece as regras, organiza a documentação e conta com o parceiro certo nessa etapa. O programa oferece condições que cabem no orçamento de quem trabalha e sonha com a casa própria, sem abrir mão da qualidade de vida da família.
A Ún1ca está pronta para ajudar você a dar esse passo com transparência sobre custos e taxas. Fale com um especialista e descubra como.
Dúvidas comuns sobre o Minha Casa Minha Vida
Não existe uma renda mínima absoluta para participar do programa. De forma geral, famílias com renda a partir de 2.640 reais já conseguem se enquadrar em alguma faixa, dependendo da localidade e do valor do imóvel escolhido.
Sim. Profissionais autônomos comprovam renda por meio de extratos bancários e da Declaração de Imposto de Renda. Com essa documentação, é possível solicitar o financiamento habitacional da mesma forma que um assalariado.
O processo começa com uma análise de crédito que considera sua capacidade de pagamento atual. Em muitos casos, o valor da parcela do financiamento fica próximo ao que já se paga de aluguel, o que facilita a troca por imóvel próprio.
Sim. O teto da Faixa 3 subiu de 350 mil para 400 mil reais em todo o território nacional, então um imóvel de 350 mil segue dentro do limite, com folga no orçamento aprovado.